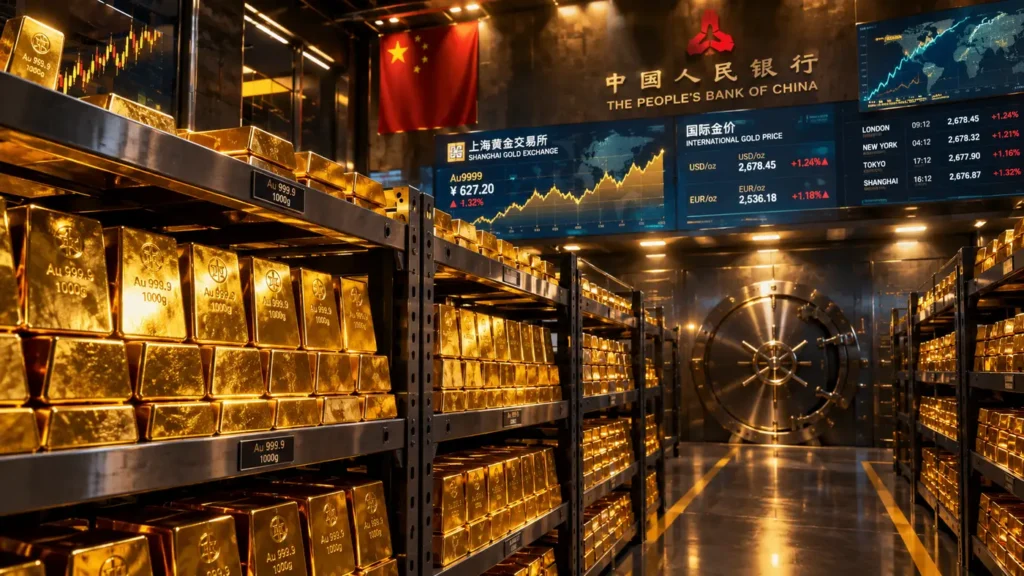
- Narodna banka Kine (PBoC) kupila je 23 tone zlata u septembru, što predstavlja najveću mesečnu akviziciju još od oktobra 2023. godine i produžava niz neprekidne akumulacije na čak 23 uzastopna meseca.
- Ukupne zvanične zlatne rezerve Kine dostigle su 2.410 tona, čineći 8,5% ukupnih deviznih rezervi zemlje, dok je u trećem kvartalu kupljeno ukupno 63 tone.
- Domaći ETF fondovi podržani zlatom zabeležili su kvartalni priliv od 27 milijardi juana (3,9 milijardi dolara), podigavši ukupne zalihe na istorijski rekord od 304 tone.
- Nasuprot snažnoj investicionoj tražnji podstaknutoj padom prinosa na obveznice i slabošću domaćih akcija, veleprodajna tražnja za nakitom u Q3 podbacila je za 44% u odnosu na desetogodišnji prosek.
Strateško pregrupisavanje rezervi u senci globalnih turbulencija
Treći kvartal 2026. godine na kineskom tržištu zlata doneo je izuzetnu dinamiku obeleženu strateškim potezima monetarnih vlasti i oštrim raslojavanjem između investicionog i potrošačkog sektora. Prema najnovijim podacima koje je objavio Svetski savet za zlato (World Gold Council), septembarska korekcija cena plemenitih metala poslužila je centralnoj banci u Pekingu kao idealan prozor za agresivno uvećanje strateških rezervi.
Uprkos padu cene u septembru — kada je međunarodna referentna cena LBMA u dolarima pala za 8,5%, a šangajska SHAUPM u juanima za 5,5% — treći kvartal je u celini završen u pozitivnoj teritoriji. Domaća cena zlata u juanima ostvarila je kvartalni rast od 3%, ublažavajući ukupan godišnji minus na -7%. Ključni pritisak krajem kvartala generisao je model pripisivanja prinosa na zlato (GRAM): skok prinosa na američke trezorske zapise usled novog Fed-ovog podizanja kamatnih stopa za 25 baznih poena i jačanje američkog dolara neutralisali su deo geopolitičke premije proistekle iz eskalacije tenzija između SAD i Irana. Ipak, ulaskom u četvrti kvartal, cene su se stabilizovale iznad 4.100 dolara po unci na svetskom tržištu i oko 900 juana po gramu na domaćem kineskom tržištu.
Narodna banka Kine: Monetarni manevar bez presedana
Potez koji je privukao najveću pažnju globalnih finansijskih krugova jeste ubrzanje zvaničnih kupovina zlata od strane Narodne banke Kine (PBoC). Centralna banka je u septembru prijavila kupovinu čak 23 tone zlata, što je najveći pojedinačni mesečni priliv u trezore još od oktobra 2023. godine. Ovim potezom, niz kupovina kineske monetarne vlasti produžen je na 23 uzastopna meseca, potvrđujući dugoročnu posvećenost diverzifikaciji deviznih rezervi.
Tokom celog trećeg kvartala PBoC je povukla sa tržišta 63 tone zlata, beležeći svoj najsnažniji kvartalni tempo akumulacije još od trećeg tromesečja 2023. godine. Od početka godine, kineska centralna banka dodala je ukupno 103 tone zlata, zadržavajući status jednog od najagresivnijih institucionalnih kupaca ovog plemenitog metala na planeti.

Ukupne zvanične zlatne rezerve Kine sada zvanično iznose 2.410 tona. Zlato trenutno čini 8,5% ukupnih kineskih deviznih rezervi, koje su krajem septembra blago skliznule za 2% na 3,8 biliona dolara, prevashodno zbog revalorizacije i pada vrednosti ne-dolarskih deviznih plasmana. Ubrzano prebacivanje kapitala u fizičko zlato odražava nastojanje Pekinga da smanji izloženost geopolitičkim sankcijama i kreditnom riziku zapadnog finansijskog sistema.
Rekordni prilivi u domaće ETF fondove i beg od berzanskog pada
Paralelno sa centralnom bankom, kineski privatni i institucionalni investitori nastavili su masovno preusmeravanje kapitala u zlatne fondove kojima se trguje na berzi (ETF). Kineski zlatni ETF-ovi zabeležili su rast fizičkih rezervi za 11 tona u septembru, što je bio treći uzastopni mesec ekspanzije. Time su ukupne rezerve ovih fondova dosegle novi istorijski maksimum od 304 tone.
Iako je ukupna vrednost imovine pod upravljanjem (AUM) u ovim fondovima u septembru blago opala za 2% na 276 milijardi juana (41 milijardu dolara) — usled činjenice da je pad cene zlata nadmašio mesečni neto priliv od 11 milijardi juana (1,6 milijardi dolara) — celokupan treći kvartal doneo je izvanredne rezultate. Tokom kvartala zabeleženi su kumulativni prilivi od 27 milijardi juana (3,9 milijardi dolara), što je podiglo kvartalni AUM za 13%, a fizičke zalihe uvećalo za 27 tona.
Ključni pokretači ove investicione groznice leže u domaćim makroekonomskim disbalansima:
- Oštar pad domaćeg tržišta akcija: Krah cena kineskih deonica naterao je investitore da potraže sigurno utočište i diverzifikuju portfelje.
- Pad prinosa na državne obveznice: Prinosi na kineske dužničke hartije nastavili su silaznu putanju, čime su znatno smanjeni oportunitetni troškovi držanja neprinosne imovine poput zlata.
- Institucionalni psihološki signal: Neprekidne objave PBoC-a o kupovini zlata pružile su snažno poverenje malim i velikim ulagačima da prate korake države.
Tržište fjučersa i veleprodajni raskorak: Slom nakita pritiska SGE
Aktivnost na Šangajskoj terminskoj berzi (SHFE) odslikava promenu raspoloženja tokom leta. Nakon izuzetno aktivnog avgusta, prosečan dnevni obim trgovanja fjučersima na zlato u septembru je pao za 9% na mesečnom nivou, na 360 tona dnevno. Neto duge pozicije vodećih 20 učesnika na tržištu smanjene su za 5 tona na 149 tona. Ipak, posmatrano na nivou celog trećeg kvartala, neto duge pozicije zabeležile su skok od čak 59%, dok je ukupan obim trgovanja fjučersima porastao za 18% u odnosu na prethodno tromesečje.
S druge strane, veleprodajni sektor beleži duboke strukturne promene. Količina zlata povučena sa Šangajske berze zlata (SGE) skočila je u septembru za 48% na mesečnom nivou, dostigavši 92 tone. Ovaj skok bio je podstaknut sezonskim obnavljanjem zaliha pred praznik Nacionalnog dana i kupovinom na padu cena (dip buying) od strane investitora u zlatne poluge i novčiće.
Međutim, šira slika trećeg kvartala ukazuje na izrazite slabosti. Ukupna veleprodajna tražnja u Q3 iznosila je svega 234 tone, što predstavlja pad od 21% u odnosu na isti period prošle godine i čak 44% ispod desetogodišnjeg proseka koji iznosi 418 tona. Razlog za ovako drastično zaostajanje jeste izražena slabost u sektoru zlatnog nakita. Visoke bazne cene zlata, problemi sa priuštivošću i uzdržanost kineskih potrošača u pogledu diskrecione potrošnje doveli su do toga da tradicionalna kupovina nakita ostane u dubokoj senci investicionog zlata.
Faktori za četvrti kvartal: Sezonska podrška protiv globalnog zatezanja
Početak četvrtog kvartala nagoveštava delimično oživljavanje fizičke tražnje. Produženi vikend povodom Festivala sredine jeseni krajem septembra i sedmodnevni praznik Nacionalnog dana (Zlatna nedelja) početkom oktobra doneli su primetan rast prodaje nakita, poluga i novčića, jer su domaći kupci iskoristili septembarski pad cena za ulazak na tržište.
Ulaskom u završnicu godine, formira se složeno tržišno okruženje. Sa jedne strane, makroekonomska klima u Kini — niske kamatne stope, ranjivost berzanskih indeksa i strateška dedolarizacija deviznih rezervi — nastaviće da pruža snažan vetar u leđa investicijama u poluge i ETF-ove. Tradicionalna sezona venčanja i praznika u četvrtom kvartalu pružiće uobičajen sezonski podsticaj prerađivačima nakita, premda će visoka cena po gramu nastaviti da ograničava ukupnu tonsku tražnju.
Na međunarodnom planu, kretanje cene zlata ostaće pod direktnim uticajem eskalacije na Bliskom istoku i pratećeg pritiska na cene energenata, kao i procena investitora o tome koliko će još dugo američki Fed zadržati restriktivni monetarni kurs. Ipak, uz Narodnu banku Kine koja demonstrira nepokolebljivu rešenost u gomilanju zlatnih rezervi, kinesko tržište ostaje jedan od najvažnijih stabilizacionih stubova globalne cene zlata.