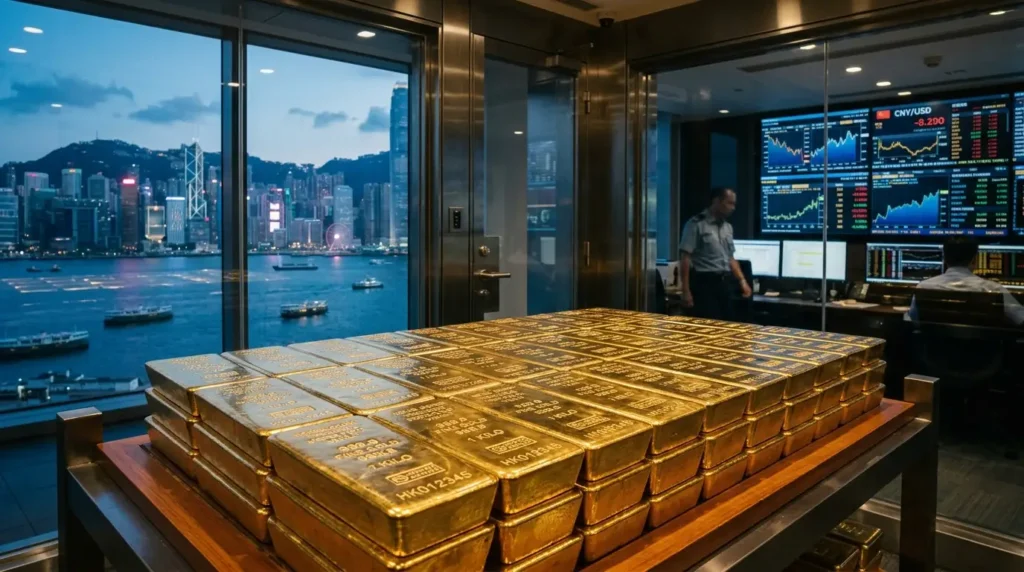
- Hong Kong pokreće masivno proširenje trezora zlata povezanog sa Šangajem sa 150 na više od 2.000 tona, stvarajući globalno čvorište za trgovinu plemenitim metalima denominovanu u juanima.
- Kina je u prvih osam meseci 2026. godine uvezla više od 1.000 tona zlata u vrednosti od rekordnih 158,8 milijardi dolara, nadmašivši celokupan uvoz iz 2025. godine.
- Narodna banka Kine (PBOC) beleži 23 meseca uzastopne akumulacije, dok je udeo američkih državnih obveznica u kineskom portfoliju potonuo na 18-godišnji minimum od 618 milijardi dolara.
- Strateško uvođenje fizičkog poravnanja u renminbijima nudi međunarodnim investitorima zaštitu od geopolitičkih sankcija, transformišući juan iz pukog sredstva plaćanja u opipljivo rezervno sidro.
Hong Kong kao zlatna kapija renminbija: Skok kapaciteta na 2.000 tona
Peking sprovodi fundamentalnu rekonfiguraciju svoje monetarne strategije, gde plemeniti metali više ne služe isključivo kao pasivna rezerva, već postaju operativna poluga za internacionalizaciju nacionalne valute. U središtu ovog poduhvata nalazi se Hong Kong, koji ubrzano gradi infrastrukturu za trgovinu fizičkim zlatom denominovanu u juanima, direktno povezujući likvidnost kontinentalne Kine sa međunarodnim finansijskim tokovima.
Ključni korak u ovom planu predstavlja trogodišnji projekat proširenja centralnog trezora u Hong Kongu. Nakon što je prošle godine uspostavljena direktna veza sa trezorom Šangajske berze zlata (Shanghai Gold Exchange), omogućeno je fizičko poravnanje i isporuka metala globalnim institucijama uz obračun u renminbijima. Kako potvrđuju zvanični planovi administracije, kapacitet ovog trezorskog kompleksa biće povećan sa skromnih 150 tona na više od 2.000 tona. Ovakav kapacitativni skok pretvoriće Hong Kong u jedno od tri najveća svetska čvorišta za trgovinu fizičkim zlatom, rame uz rame sa Londonom i Njujorkom.
Prema analizi koju potpisuje Šarls Čang, generalni direktor za korporativne rejtinge u agenciji S&P Global Ratings, prebacivanje mehanizma trgovanja sa dolarskog proračuna na kinesku valutu ima dalekosežne posledice. Povećanje obima fizičke trgovine denominovane u renminbiju stvara direktnu tražnju za juanom među međunarodnim igračima, eliminišući potrebu za konverzijom kroz američku valutu i smanjujući izloženost zapadnim klirinškim sistemima.

Monetarna diverzifikacija bez presedana: Rekordni uvoz i egzodus iz američkog duga
Infrastrukturnu ekspanziju Hong Konga prati nezapamćen talas akumulacije metala u samoj Kini. Carinski podaci otkrivaju da je NR Kina u prvih osam meseci 2026. uvezla preko 1.000 tona zlata, za šta je izdvojeno rekordnih 158,8 milijardi dolara. Radi poređenja, tokom čitave 2025. godine uvezeno je 886 tona u vrednosti od 96,5 milijardi dolara. Ovi uvozni tokovi dolaze povrh masivne domaće proizvodnje — Kina je već godinama najveći svetski proizvođač zlata, sa godišnjim iskopom od približno 384 tone.
Zvanični podaci Narodne banke Kine (PBOC) beleže kupovni niz koji traje 23 uzastopna meseca, što predstavlja najduži kontinuirani period akumulacije još od 2015. godine. U septembru je centralna banka dodala još 23 tone svojim trezorima. Ipak, institucionalni investitori veruju da su stvarne brojke znatno veće. Analitičari investicione banke Goldman Sachs ukazuju na to da se znatne količine zlata kupuju preko neprijavljenih kanala na londonskom tržištu metala, procenjujući da je PBOC u pojedinim mesecima akumulirao skoro dvostruko više od zvanično prijavljenih cifara.
Paralelno sa gomilanjem poluga, Peking ubrzano rasprodaje portfolio hartija od vrednosti američkog Ministarstva finansija. Kineski posed američkih obveznica (US Treasuries) pao je u julu na 618 milijardi dolara, što je najniži nivo u proteklih 18 godina. Analitičar banke Julius Baer, Karsten Menke, ističe da je prekretnica nastupila nakon zamrzavanja preko 300 milijardi dolara deviznih rezervi Rusije 2022. godine. Taj presedan poslao je jasan signal nezapadnim silama da devizne rezerve držane u papirnim valutama nose egzistencijalni geopolitički rizik.
Domaći pritisci: Beg privatnog kapitala u sigurne luke usled krize nekretnina
Pored strateških rezervi države, snažan impuls potražnji daje i privatni sektor. Kineska domaćinstva i privatne korporacije suočavaju se sa višegodišnjom krizom domaćeg sektora nekretnina, koji je decenijama predstavljao primarni instrument za očuvanje porodičnog bogatstva. Istovremeno, indeks akcija CSI 300 beleži pad od oko 8% od početka godine, dok su prinosi na jednogodišnje kineske državne obveznice pali na nivo od svega 1,2%, u poređenju sa približno 4,46% u Sjedinjenim Američkim Državama.
U nedostatku profitabilnih i sigurnih domaćih investicija, stanovništvo se masovno okreće fizičkom zlatu, polugama i ETF fondovima. Ova snažna domaća tražnja održava lokalnu cenu zlata u Šangaju na premiji u odnosu na svetske berzanske cene, što motiviše uvoznike i banke da koriste maksimalne uvozne kvote koje odobrava centralna banka.
Zaobilaženje SWIFT mreže: CIPS i fizičko robno sidrenje
Izveštaji S&P Global Ratings naglašavaju da je kineska strategija višeslojna i dugoročna. Internacionalizacija renminbija se ne oslanja na iluziju brzog preuzimanja uloge dolara, već na izgradnju paralelnih kanala. Iako je udeo juana u transakcijama kroz zapadni sistem SWIFT zabeležio blago usporavanje, prekogranični platni sistem Kine (CIPS) beleži ubrzan rast, naročito u trgovini sirovinama sa zemljama Persijskog zaliva i članicama BRIKS-a.
Glavna izvršna direktorka berze u Hong Kongu (HKEX), Boni Čen Jiteng, najavila je širenje ekosistema derivata denominovanih u juanima, uključujući i nove fjučerse na zlato. Dr Hao Džou, glavni ekonomista u Guotai Junan International, napominje da 23-mesečni talas kupovine zlata direktno ojačava kredibilitet juana. Kada inostrani trgovinski partneri znaju da svoje suficite u juanima mogu bez prepreka konvertovati u fizičko zlato unutar bezbednog trezorskog sistema u Hong Kongu, renminbi dobija robno pokriće koje nijedna čista ‘fiat’ valuta danas nema.
Arhitektura novog monetarnog poretka: Zlato kao temelj multipolarnih finansija
Uprkos masovnim kupovinama, udeo zlata u ukupnim zvaničnim deviznim rezervama Kine trenutno iznosi tek oko 8,8%. Prema podacima Evropske centralne banke, globalni prosek učešća zlata u rezervama centralnih banaka iznosi oko 27%. S obzirom na to da Kina po apsolutnoj količini zauzima tek šesto mesto u svetu, prostor za dalju akumulaciju je ogroman.
Analitičarka Sja Jingjing iz kompanije Nanhua Futures primećuje da postepeno pomeranje fokusa sa američkih obveznica na fizički metal menja prirodu globalnih rezervi. Spajanjem masivnih državnih rezervi, rekordnog uvoza i moderne infrastrukture u Hong Kongu, Kina uspešno zatvara monetarni krug: energenti i sirovine se uvoze za juan, a zarađeni juan se može uskladištiti u najsavremenijim trezorima u vidu čistog zlata. Time Peking postavlja temelje monetarnog poretka u kom je renminbi zaštićen od spoljnih pritisaka i institucionalno spreman za novu multipolarnu eru svetske ekonomije.