Rast prinosa na američki dug preti zlatu: Granica od 5% testira otpornost cene i tezu o obezvređivanju dolara
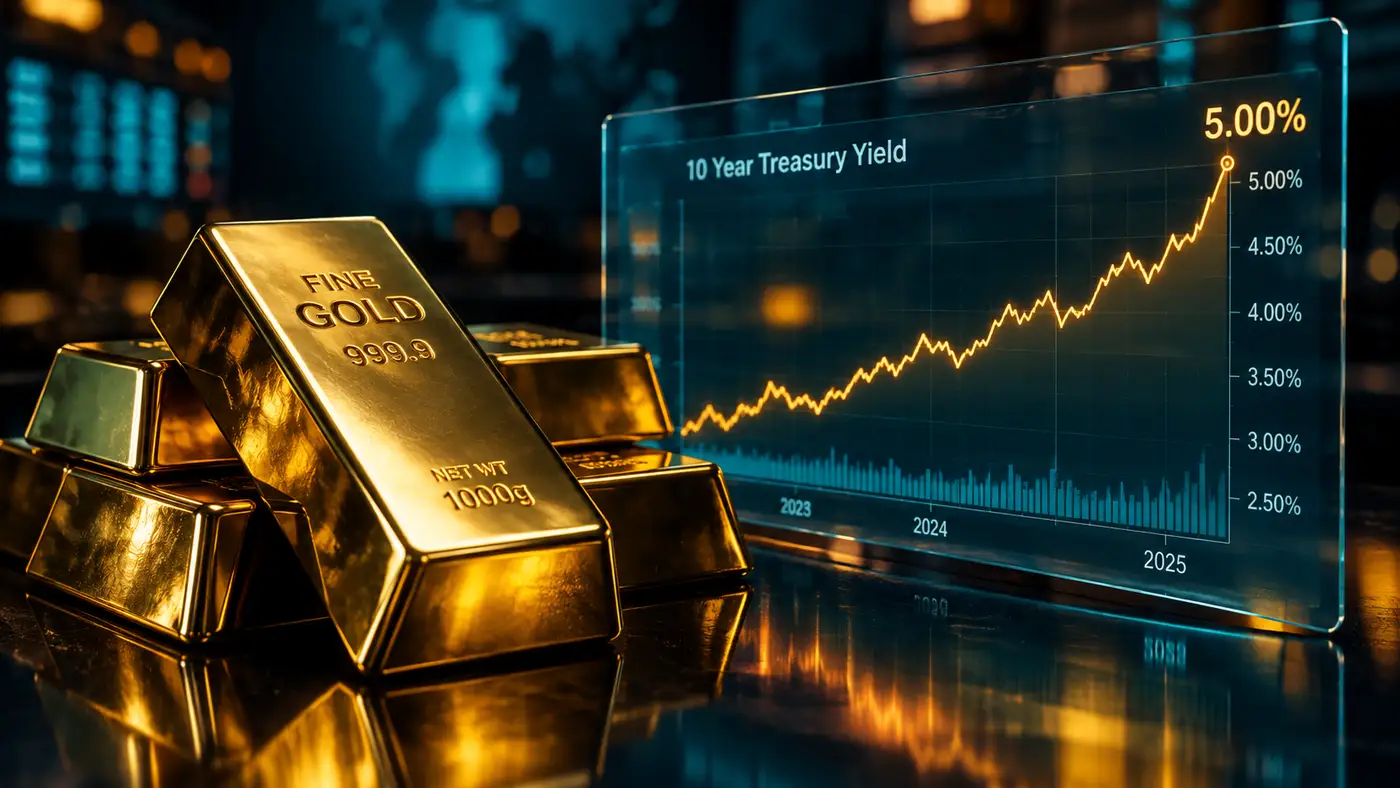
- Referentni prinos na američke desetogodišnje obveznice dostigao je 4,97% (sa intradnevnim vrhom od 4,992%), približavajući se kritičnom psihološkom pragu od 5%.
- Kratkoročni pritisak na zlato raste usled skoka oportunitetnog troška držanja beskamatne imovine, dok tržišta uračunavaju jastrebovski ton Federalnih rezervi.
- Uprkos rastu prinosa i jačanju dolara, zlato pronalazi čvrst oslonac iznad 4.300 dolara po unci zahvaljujući potražnji podstaknutoj strahom od obezvređivanja fiat novca (debasement trade).
- Fiskalna ranjivost SAD, sa javnim dugom koji premašuje 40 biliona dolara, i kontinuirane kupovine centralnih banaka nastavljaju da lome istorijsku negativnu korelaciju zlata i prinosa.
Sudaranje makroekonomskih sila: Prag od 5 procenata ponovo u fokusu
Na globalnim finansijskim tržištima ponovo se otvara jedno od najosetljivijih pitanja monetarne arhitekture: može li zlato zadržati svoj istorijski uzlazni trend u trenutku kada prinosi na američke državne obveznice prete da probiju psihološku i tehničku barijeru od 5%? Referentni prinos na desetogodišnje dužničke hartije SAD popeo se na 4,97%, nakon što je tokom trgovanja testirao nivo od 4,992% — što predstavlja nivo nezabeležen još od jeseni 2023. godine.
U uobičajenim tržišnim okolnostima, ovakav skok prinosa i posledično jačanje dolara predstavljali bi direktan udarac na plemenite metale. Rastući prinosi automatski povećavaju oportunitetni trošak držanja imovine koja ne donosi periodičan prinos ili dividendu, kakva je zlato. Ipak, dinamika u tekućem ciklusu pokazuje fundamentalno odstupanje od istorijskih obrazaca, jer investitori sve više vagaju rizik držanja državnog duga naspram opipljive zaštite u zlatu.
Trostruki pritisak na prinose: Nafta, fiskalni deficit i kamatna očekivanja
Prema analizi Adama Ternkvista, glavnog tehničkog stratega u kući LPL Financial, prinosi su veći deo godine pratili obrazac ‘dva koraka napred, jedan nazad’, ali je poslednjih sedmica kretanje naglo ubrzano. Na delu je konvergencija tri snažna makroekonomska faktora.
Energetski šok i inflatorna spirala
Rast cena sirove nafte iznad 100 dolara po barelu, podstaknut novim eskalacijama na Bliskom istoku i problemima u transportnim koridorima, ponovo je rasplamsao inflatorne strahove. Tržišta su bila prinuđena da drastično revidiraju svoja očekivanja od monetarne politike Federalnih rezervi, podižući verovatnoću dodatnog zaoštravanja kamatnih stopa na gotovo 89%. Viša inflaciona očekivanja automatski zahtevaju višu premiju na prinose dužih ročnosti.
Fiskalni teret: Preko 40 biliona dolara duga
Drugi, strukturno još teži problem leži u stanju javnih finansija SAD. Sa saveznim dugom koji je premašio astronomskih 40 biliona dolara, tržište počinje da postavlja pitanje apsorpcionog kapaciteta za nove masovne emisije obveznica Ministarstva finansija SAD. Čak ni agresivne operacije otkupa dugoročnih obveznica koje sprovodi Trezor nisu uspele da spuste prinose, jer investitori traže veću kompenzaciju za preuzimanje rizika trajanja.

Pucanje istorijskih korelacija: Snaga narativa o obezvređivanju novca
Iako je spot cena zlata osetila neposredan pritisak, povukavši se privremeno prema rasponu između 4.290 i 4.350 dolara po unci, izostala je kapitulacija kupaca. Razlog leži u činjenici da se tradicionalna veza između prinosa, dolara i zlata raspada pod težinom takozvanog debasement trade-a — strategije zaštite od sistemskog obezvređivanja kupovne moći papirnih valuta.
Institucionalni prilivi i centralne banke
Dok sistemski hedž-fondovi i kratkoročni algoritmi prodaju zlato prateći skok prinosa, diskrecioni i strateški kapital koristi svaki pad za akumulaciju. Samo tokom avgusta, globalni fizički podržani ETF fondovi zabeležili su neto prilive od impresivnih 18 milijardi dolara. Istovremeno, nezapadne centralne banke nastavljaju politiku dedolarizacije i repatrijacije zlatnih rezervi, stvarajući armirani pod ispod tržišnih korekcija.
Kada javni dug raste znatno brže od nominalnog BDP-a, viši prinosi više ne signaliziraju zdrav privredni rast, već rastući fiskalni rizik. U takvom scenariju, državne obveznice gube status apsolutno nerizične imovine bez premca, a zlato preuzima ulogu primarnog monetarnog sidra.
Perspektiva tržišta: Kratkoročni tehnički rizik naspram sekularnog bika
Tehnička slika koju predočava LPL Financial sugeriše da bi održiv proboj desetogodišnjeg prinosa iznad 5,00% mogao da pokrene dodatni talas prodaja na tržištu plemenitih metala i testira podršku na nivou od 4.200 dolara. Takav potez bi zaoštrio finansijske uslove širom ekonomije, poskupeo korporativno zaduživanje i izvršio pritisak na akcije.
Ipak, sa stanovišta dugoročnih investitora, pretnja kamatnih stopa ubrzano gubi svoju destruktivnu moć nad zlatom. U svetu u kojem se troškovi servisiranja duga mere stotinama milijardi dolara kvartalno, monetarne vlasti imaju vrlo ograničen manevarski prostor pre nego što budu prinuđene na ponovno popuštanje ili implicitnu monetizaciju deficita. Upravo ta asimetrija drži investitore čvrsto pozicioniranim u zlatu, pretvarajući svaki kratkoročni pad izazvan prinosima u stratešku priliku za kupovinu.